Un faux riche désigne une personne dont le train de vie affiché dépasse largement ses moyens réels, souvent grâce au crédit ou à l’endettement. Le phénomène repose sur un décalage entre l’image projetée et la situation financière effective. Identifier ce décalage suppose de comprendre ce que recouvre la richesse au sens statistique, puis de distinguer les comportements liés à l’apparence de ceux qui traduisent un patrimoine réel.
Revenus, patrimoine et apparences de richesse : trois notions distinctes
L’Insee rappelle que revenus et patrimoine ne se confondent pas. Certains ménages, notamment des indépendants, détiennent un patrimoine relativement élevé malgré des revenus modestes. À l’inverse, un salaire confortable ne garantit aucune épargne si les dépenses absorbent tout.
Selon l’Observatoire des inégalités, une personne seule est considérée comme riche en France à partir de 4 056 euros nets par mois. Pour un couple sans enfant, le seuil monte à 6 084 euros. Ces repères montrent que la richesse se mesure d’abord par des flux financiers et des stocks d’actifs, pas par des signes extérieurs.
La concentration de la richesse repose largement sur des actifs (immobilier, placements, parts d’entreprise), dont la plupart sont invisibles au quotidien. L’héritage et les donations constituent une part significative du patrimoine transmis en France, ce qui signifie qu’une personne peut disposer d’un capital solide sans jamais l’afficher.
Prétendre deviner la situation financière d’un inconnu à partir de ses vêtements ou de sa voiture revient à confondre consommation et patrimoine. Il est possible de reconnaître un faux riche sur Blog House en s’appuyant sur des indices comportementaux plutôt que matériels.
Faux riches et crédit à la consommation : le mécanisme financier derrière l’image
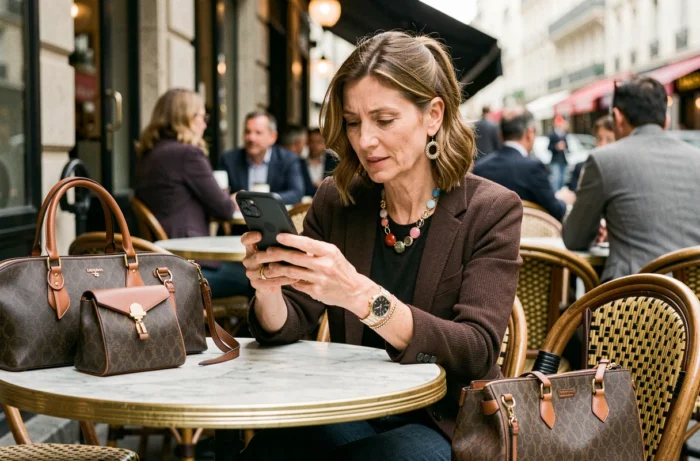
Le levier principal des apparences de richesse reste le crédit. Un véhicule haut de gamme en leasing, un sac de luxe payé en plusieurs fois, des vacances financées par un prêt personnel : chacun de ces choix crée une image de prospérité tout en générant de la dette.
L’endettement masqué produit l’illusion d’un niveau de vie élevé. Une personne peut afficher tous les codes du luxe (marques, restaurants, voyages) sans posséder le moindre actif net. Le problème ne réside pas dans l’usage du crédit, qui reste un outil financier courant, mais dans son utilisation systématique pour maintenir une façade.
Quelques signaux financiers traduisent ce mécanisme :
- Un recours fréquent au paiement en plusieurs fois pour des achats non déterminants, y compris des accessoires de marque ou des sorties
- L’absence totale d’épargne de précaution malgré un train de vie affiché comme confortable
- Des discussions récurrentes sur les objets achetés, mais une gêne visible dès qu’il s’agit de partager une addition ou de contribuer à une dépense collective
- Un changement régulier de téléphone, de voiture ou de garde-robe sans que la situation professionnelle ait évolué
Ces indices ne constituent pas des preuves, mais leur accumulation dessine un schéma reconnaissable. La dépense ostentatoire financée par le crédit se distingue de la dépense assumée par quelqu’un qui dispose effectivement des fonds.
Pourquoi les signes extérieurs de richesse ne sont pas des outils de diagnostic financier
Le marché du luxe d’occasion brouille toute tentative de lecture vestimentaire. Un sac de créateur acheté en seconde main à une fraction de son prix d’origine ne renseigne ni sur le budget actuel de son propriétaire, ni sur son patrimoine global. De la même manière, une personne portant des vêtements ordinaires peut détenir un portefeuille immobilier conséquent.
L’apparence ne permet pas de déduire le patrimoine. Transformer un choix de consommation (voiture, montre, vêtement) en indice de richesse ou de fausse richesse repose sur un raccourci qui ignore la diversité des situations réelles. Un petit indépendant en tenue de travail peut posséder un patrimoine supérieur à celui d’un cadre en costume de marque.
Cette confusion entre apparence et réalité financière alimente un biais d’observation : on repère les signes qui confirment un jugement préexistant et on ignore ceux qui le contredisent. Les comportements de consommation relèvent de choix personnels, de pressions sociales ou de stratégies d’image professionnelle, pas nécessairement d’un calcul de tromperie.
Phrases et comportements révélateurs des faux riches
Au-delà des objets, certaines habitudes verbales trahissent davantage le besoin de paraître que la réalité d’un compte bancaire. La phrase « l’argent n’est pas un problème », répétée systématiquement avant un achat coûteux, fonctionne comme un marqueur d’insécurité financière plutôt que comme une preuve d’aisance.
D’autres comportements s’observent dans les interactions sociales. La tendance à mentionner spontanément le prix de chaque acquisition, à multiplier les références à des lieux ou des marques prestigieuses, ou à éviter toute discussion concrète sur l’épargne et les investissements compose un profil cohérent. Une personne réellement aisée n’a, en général, aucun besoin de prouver sa situation par la parole.
Le vrai riche parle rarement d’argent, le faux riche en parle constamment. Ce schéma, documenté dans plusieurs analyses comportementales, repose sur un mécanisme simple : celui qui possède n’a pas besoin de convaincre, celui qui simule doit sans cesse renouveler les preuves.
Fausse richesse et pression sociale : le rôle des réseaux sociaux
Les réseaux sociaux ont amplifié la mise en scène du train de vie. Entre les stories de rooftops, les photos de voyages et les mises en avant de produits de luxe, la frontière entre vie réelle et image construite s’estompe. Cette vitrine permanente pousse certaines personnes à dépenser au-delà de leurs moyens pour maintenir une cohérence visuelle en ligne.
Le mécanisme fonctionne en boucle : la validation sociale (likes, commentaires admiratifs) renforce le comportement ostentatoire, qui nécessite de nouvelles dépenses pour alimenter le flux de contenu. Les personnes prises dans ce cycle accumulent souvent des dettes invisibles pour leurs abonnés.
La distinction entre un choix d’image maîtrisé et un endettement problématique reste difficile à établir de l’extérieur. Le seul indicateur fiable reste financier, pas visuel : la capacité à maintenir son mode de vie sans recourir au crédit, tout en constituant une épargne.
Le sujet des faux riches fascine parce qu’il touche à la fois au rapport collectif à l’argent et à la manière dont chacun évalue la réussite d’autrui. Garder à l’esprit que la richesse statistique repose sur le patrimoine net, et non sur les dépenses visibles, reste le filtre le plus fiable pour éviter les jugements à l’emporte-pièce.