Een schijnrijke is iemand die een levensstijl laat zien die ver boven zijn of haar werkelijke middelen uitstijgt, vaak dankzij krediet of schulden. Het verschijnsel draait om het verschil tussen het beeld dat iemand naar buiten brengt en diens werkelijke financiële situatie. Om dat verschil te herkennen, moet je eerst begrijpen wat rijkdom in statistische zin inhoudt en vervolgens uiterlijk vertoon onderscheiden van gedrag dat op werkelijk vermogen wijst.
Inkomen, vermogen en de schijn van rijkdom: drie verschillende begrippen
Volgens het Franse statistiekbureau Insee zijn inkomen en vermogen niet hetzelfde. Sommige huishoudens, met name zelfstandigen, hebben ondanks een bescheiden inkomen relatief veel vermogen. Omgekeerd biedt een comfortabel salaris geen garantie op spaargeld als alle inkomsten opgaan aan uitgaven.
Volgens het Observatoire des inégalités wordt iemand die alleen woont in Frankrijk als rijk beschouwd vanaf een netto maandinkomen van 4 056 euro. Voor een stel zonder kinderen ligt de grens op 6 084 euro. Deze richtbedragen laten zien dat rijkdom in de eerste plaats wordt gemeten aan de hand van financiële stromen en bezittingen, niet aan uiterlijke tekenen.
Rijkdom bestaat grotendeels uit bezittingen (onroerend goed, beleggingen, aandelen in bedrijven), waarvan de meeste in het dagelijks leven onzichtbaar zijn. Erfenissen en schenkingen vormen een aanzienlijk deel van het vermogen dat in Frankrijk wordt overgedragen. Dat betekent dat iemand over een solide kapitaal kan beschikken zonder daar ooit mee te koop te lopen.
De financiële situatie van een onbekende proberen af te leiden uit diens kleding of auto komt neer op het verwarren van consumptie met vermogen. Je kunt een schijnrijke herkennen op Blog House door te letten op gedragssignalen in plaats van materiële zaken.
Schijnrijken en consumptief krediet: het financiële mechanisme achter het imago
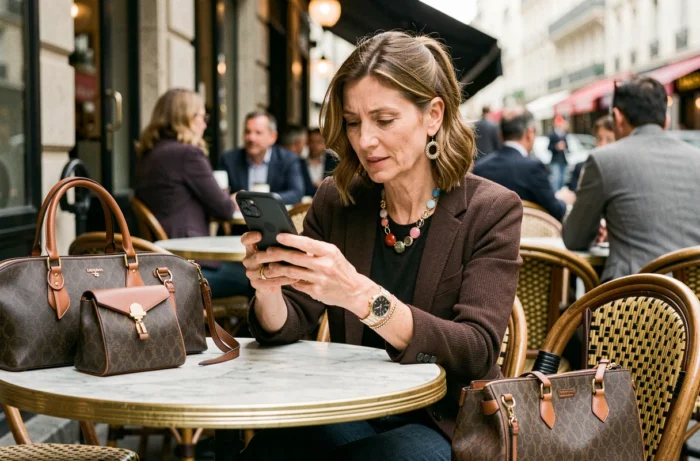
Krediet is het belangrijkste middel om de schijn van rijkdom op te houden. Een luxeauto via private lease, een designertas die in termijnen wordt betaald of een vakantie die met een persoonlijke lening wordt gefinancierd: al deze keuzes wekken de indruk van welvaart, maar zorgen tegelijkertijd voor schulden.
Verborgen schulden wekken de illusie van een hoge levensstandaard. Iemand kan alle codes van luxe uitstralen (merken, restaurants, reizen) zonder ook maar enig nettovermogen te bezitten. Het probleem is niet het gebruik van krediet, dat een gangbaar financieel instrument is, maar het systematische gebruik ervan om een façade in stand te houden.
Enkele financiële signalen wijzen op dit mechanisme:
- Regelmatig in termijnen betalen voor niet-noodzakelijke aankopen, zoals merkaccessoires of uitjes
- Helemaal geen spaargeld achter de hand hebben, ondanks een ogenschijnlijk comfortabele levensstijl
- Vaak praten over gekochte spullen, maar zichtbaar ongemakkelijk worden zodra de rekening moet worden gedeeld of er moet worden bijgedragen aan een gezamenlijke uitgave
- Regelmatig van telefoon, auto of garderobe wisselen zonder dat de werksituatie is veranderd
Deze signalen zijn geen bewijs, maar samen vormen ze wel een herkenbaar patroon. Opzichtige uitgaven die met krediet worden gefinancierd verschillen van uitgaven die iemand doet omdat die het geld daadwerkelijk heeft.
Waarom uiterlijke tekenen van rijkdom geen betrouwbare graadmeter zijn voor iemands financiële situatie
De markt voor tweedehands luxeartikelen maakt het lastig om iemands financiële situatie aan diens kleding af te lezen. Een designertas die tweedehands voor een fractie van de oorspronkelijke prijs is gekocht, zegt niets over het huidige budget van de eigenaar of diens totale vermogen. Zo kan iemand in gewone kleding een aanzienlijke vastgoedportefeuille bezitten.
Uit iemands uiterlijk kun je diens vermogen niet afleiden. Een consumptiekeuze (auto, horloge, kleding) zien als teken van rijkdom of schijnrijkdom is een kort door de bocht redenering die geen rekening houdt met de grote verscheidenheid aan werkelijke situaties. Een kleine zelfstandige in werkkleding kan meer vermogen hebben dan een manager in een merkpak.
Deze verwarring tussen uiterlijk en financiële werkelijkheid leidt tot een waarnemingsbias: we zien de signalen die een bestaand oordeel bevestigen en negeren de signalen die het tegendeel aantonen. Consumptiegedrag is het gevolg van persoonlijke keuzes, sociale druk of strategieën om een professioneel imago op te bouwen, en hoeft niet per se op misleiding te wijzen.
Uitspraken en gedrag die schijnrijken verraden
Naast spullen zeggen bepaalde gewoonten in gesprekken meer over de behoefte om indruk te maken dan over de stand van iemands bankrekening. De uitspraak “geld speelt geen rol”, die telkens weer wordt gedaan voordat iemand een dure aankoop doet, is eerder een teken van financiële onzekerheid dan een bewijs van welstand.
Ook in sociale contacten valt bepaald gedrag op. Spontaan de prijs van elke aankoop noemen, voortdurend verwijzen naar prestigieuze locaties of merken, of elk concreet gesprek over sparen en beleggen uit de weg gaan: samen vormen deze gewoonten een herkenbaar profiel. Iemand die echt welgesteld is, hoeft zijn financiële situatie doorgaans niet met woorden te bewijzen.
Echt rijke mensen praten zelden over geld; schijnrijken doen dat voortdurend. Dit patroon, dat in verschillende gedragsanalyses is beschreven, berust op een eenvoudig mechanisme: wie iets bezit, hoeft niemand te overtuigen; wie doet alsof, moet steeds opnieuw met bewijs komen.
Schijnrijkdom en sociale druk: de rol van sociale media
Sociale media hebben het etaleren van een bepaalde levensstijl versterkt. Tussen stories vanaf dakterrassen, vakantiefoto’s en posts over luxeproducten vervaagt de grens tussen het echte leven en een geconstrueerd imago. Deze voortdurende etalage zet sommige mensen ertoe aan boven hun stand te leven om online een samenhangend beeld in stand te houden.
Het mechanisme werkt als een vicieuze cirkel: sociale waardering (likes, bewonderende reacties) versterkt het pronkgedrag, dat weer nieuwe uitgaven vereist om de stroom aan content op gang te houden. Mensen die in deze cyclus verstrikt raken, bouwen vaak schulden op die voor hun volgers onzichtbaar blijven.
Van buitenaf is het moeilijk om een bewust gekozen imago te onderscheiden van problematische schulden. De enige betrouwbare graadmeter is financieel, niet visueel: de mogelijkheid om de levensstijl vol te houden zonder krediet te gebruiken en tegelijkertijd spaargeld op te bouwen.
Het onderwerp schijnrijken fascineert omdat het zowel raakt aan onze gezamenlijke omgang met geld als aan de manier waarop we het succes van anderen beoordelen. Houd in gedachten dat rijkdom in statistische zin wordt bepaald door het nettovermogen, niet door zichtbare uitgaven. Dat is de betrouwbaarste manier om overhaaste oordelen te voorkomen.