Um ERP centraliza os fluxos de informação de uma empresa num único sistema: contabilidade, compras, stocks, produção e recursos humanos. Preparar um dossier de gestão em torno desta ferramenta implica reunir documentos específicos, mas também distinguir aqueles que o software gera dos que a empresa tem de produzir por si própria. Esta distinção torna-se particularmente concreta com a implementação gradual da faturação eletrónica obrigatória, que exige a conservação e o envio de documentos em formatos normalizados.
Documentos produzidos pelo ERP e documentos exigidos pela faturação eletrónica
Um ERP bem configurado gera automaticamente parte dos documentos necessários à gestão corrente: faturas de venda, encomendas, guias de remessa, lançamentos contabilísticos e extratos de reconciliação. Estes documentos alimentam o dossier de gestão interna e servem de base às declarações fiscais.
A faturação eletrónica acrescenta um conjunto distinto de requisitos. A empresa tem de enviar as faturas através de uma plataforma de desmaterialização parceira certificada e conservar os dados estruturados (nos formatos Factur-X, UBL ou CII) durante o prazo legal. O ERP pode gerar estes ficheiros, desde que o módulo de faturação seja compatível com os formatos aceites.
É frequente pensar, erradamente, que o ERP cobre toda a cadeia. Na prática, alguns documentos continuam a ter de ser preparados manualmente ou com ferramentas complementares: as menções obrigatórias nas faturas (número SIREN, endereço da sede, menção “IVA não aplicável”, se for o caso), os certificados de conformidade do software ou ainda os certificados da plataforma escolhida. Preparar um dossier de gestão eficaz implica, por isso, identificar o que o ERP produz e o que não produz.
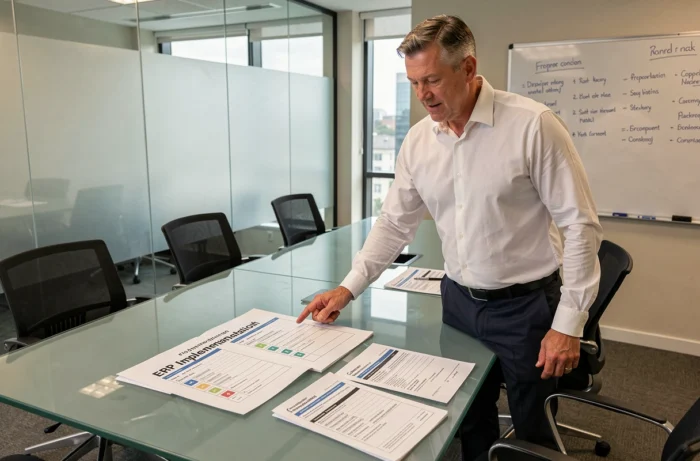
Caderno de encargos do ERP: documentos a reunir antes da implementação
O caderno de encargos constitui a base documental do projeto. Não se trata de uma simples lista das funcionalidades pretendidas, mas de um documento que vincula a empresa perante o integrador.
Conteúdo técnico do caderno de encargos
Um caderno de encargos sólido inclui três blocos distintos:
- A descrição dos processos empresariais existentes, com os fluxos de dados entre departamentos (da contabilidade para as compras, da produção para a logística). Cada fluxo deve indicar os documentos utilizados atualmente, incluindo folhas de cálculo informais.
- Os requisitos funcionais classificados por prioridade: gestão de stocks em tempo real, acompanhamento dos valores em dívida a fornecedores, geração automática dos lançamentos de IVA. Cada requisito especifica o formato de saída pretendido (PDF, XML, CSV).
- As restrições de integração com as ferramentas existentes: software de processamento salarial, plataforma de desmaterialização fiscal, ferramenta CRM. Estas restrições determinam os conectores a prever e, consequentemente, os documentos de interface a elaborar.
Este caderno de encargos também serve de referência contratual. Se um módulo entregue não corresponder ao que foi descrito, é este documento que prevalece.
Documentos anexos frequentemente esquecidos
Além do próprio caderno de encargos, o dossier do projeto deve incluir o mapa dos direitos de acesso dos utilizadores. Quem aprova uma encomenda, quem emite uma fatura, quem consulta as margens: estas autorizações condicionam a configuração do ERP e a conformidade com as regras de controlo interno.
O plano de migração dos dados históricos também faz parte do dossier. A transferência dos saldos contabilísticos, das fichas de artigos e dos valores em dívida de clientes a partir do sistema antigo exige um documento de correspondência campo a campo. Sem este documento, a migração dos dados gera discrepâncias difíceis de corrigir após a entrada em produção.
Dossier de gestão corrente: o que o ERP deve arquivar diariamente
Depois de implementado o ERP, o dossier de gestão não se limita aos documentos do projeto. Abrange todos os documentos produzidos pelo sistema que a empresa conserva para cumprir as suas obrigações legais e apoiar a gestão interna.
Os diários contabilísticos gerados pelo ERP (diário de vendas, diário de compras, diário de bancos) devem poder ser exportados num formato inalterável e conservados durante todo o prazo legal aplicável.
As encomendas e as guias de remessa, mesmo em formato digital, mantêm valor probatório. Um ERP que não permita encontrar uma guia de remessa assinada três anos após a transação expõe a empresa a riscos em caso de litígio com um fornecedor.
O painel de gestão, produzido periodicamente pelo ERP (mensal ou semanalmente, consoante a empresa), é um documento de apoio à gestão. Agrega dados de vários módulos: volume de negócios, margem bruta, prazo médio de pagamento dos clientes, taxa de rotação dos stocks. Este painel não substitui os documentos comprovativos, mas assinala anomalias que exigem a consulta dos documentos de origem.
Faturação eletrónica: documentos que o ERP, por si só, não consegue produzir
A obrigação de faturação eletrónica entre empresas sujeitas a IVA altera a natureza do dossier de gestão. Três categorias de documentos merecem especial atenção.
As faturas em formato estruturado (Factur-X, UBL, CII) têm de incluir menções normalizadas que o ERP só preenche corretamente se tiver sido configurado previamente: número SIREN do cliente, código da categoria de IVA, referência do contrato. Uma configuração incompleta resulta em faturas rejeitadas pela plataforma.
O ciclo de vida da fatura (emissão, receção, aceitação, rejeição, pagamento) tem de ser rastreado. O ERP regista parte deste ciclo, mas os estados enviados pela plataforma de desmaterialização têm de ser reintegrados no sistema. O documento de acompanhamento do ciclo de vida torna-se, assim, um documento híbrido, produzido em conjunto pelo ERP e pela plataforma.
Os relatórios de transmissão (avisos de receção, notificações de rejeição) emitidos pela plataforma certificada não são gerados pelo ERP. Têm de ser arquivados separadamente ou importados para o sistema. A sua ausência pode causar problemas numa inspeção fiscal, uma vez que comprovam que a fatura foi efetivamente enviada dentro do prazo.
Preparar um dossier de gestão eficaz em torno de um ERP implica documentar cada etapa do projeto, desde o caderno de encargos inicial até ao arquivo dos documentos correntes, sem esquecer aqueles que o software não produz por si só. As obrigações associadas à faturação eletrónica reforçam esta exigência: o dossier completo reúne os documentos gerados pelo ERP, os documentos da plataforma de desmaterialização e os documentos de configuração que comprovam a conformidade do sistema.