Un ERP centraliza los flujos de información de una empresa en un único sistema: contabilidad, compras, inventario, producción y recursos humanos. Preparar un expediente de gestión en torno a esta herramienta implica reunir documentos específicos y distinguir los que genera el software de los que la empresa debe elaborar por su cuenta. Esta distinción cobra especial importancia con la implantación progresiva de la facturación electrónica obligatoria, que exige conservar y transmitir documentos en formatos normalizados.
Documentos generados por el ERP y documentos exigidos por la facturación electrónica
Un ERP bien configurado genera automáticamente parte de los documentos necesarios para la gestión diaria: facturas de venta, órdenes de compra, albaranes, asientos contables y estados de conciliación. Estos documentos alimentan el expediente interno de gestión y sirven de base para las declaraciones fiscales.
La facturación electrónica añade una serie de requisitos específicos. La empresa debe transmitir sus facturas a través de una plataforma de digitalización asociada autorizada y conservar los datos estructurados (en formato Factur-X, UBL o CII) durante el plazo legal. El ERP puede generar estos archivos, siempre que el módulo de facturación sea compatible con los formatos aceptados.
Es frecuente pensar, por error, que el ERP cubre todo el proceso. En la práctica, algunos documentos deben elaborarse manualmente o con herramientas complementarias: los datos obligatorios de las facturas (número SIREN, domicilio social, mención «TVA non applicable», cuando corresponda), los certificados de conformidad del software o los certificados de la plataforma elegida. Por tanto, preparar un expediente de gestión eficaz implica identificar qué documentos genera el ERP y cuáles no.
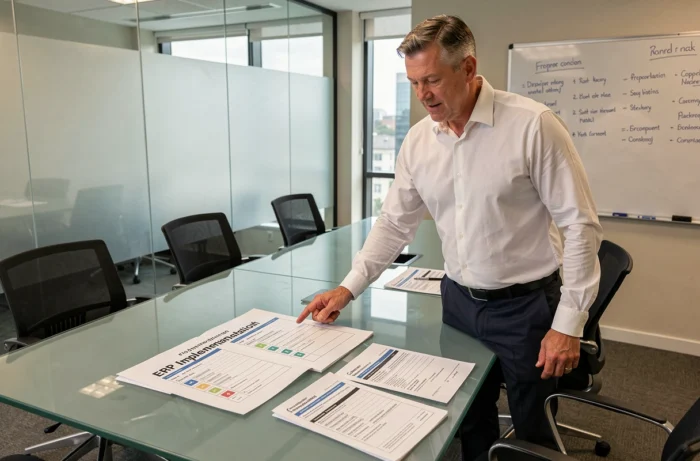
Pliego de condiciones del ERP: documentos que hay que reunir antes de la implantación
El pliego de condiciones constituye la base documental del proyecto. No es una simple lista de las funcionalidades deseadas, sino un documento que compromete a la empresa frente al integrador.
Contenido técnico del pliego de condiciones
Un pliego de condiciones sólido incluye tres bloques diferenciados:
- La descripción de los procesos empresariales existentes, con los flujos de datos entre departamentos (de contabilidad a compras, de producción a logística). Cada flujo debe indicar los documentos que se utilizan actualmente, incluidas las hojas de cálculo informales.
- Los requisitos funcionales ordenados por prioridad: gestión de inventario en tiempo real, seguimiento de las facturas pendientes de proveedores y generación automática de los asientos de IVA. Cada requisito especifica el formato de salida esperado (PDF, XML, CSV).
- Las limitaciones de integración con las herramientas existentes: software de nóminas, plataforma de digitalización fiscal y herramienta CRM. Estas limitaciones determinan los conectores necesarios y, por consiguiente, los documentos de interfaz que hay que redactar.
Este pliego de condiciones también sirve como referencia contractual. Si un módulo entregado no se ajusta a lo descrito, este documento es el que determina qué corresponde.
Documentos anexos que suelen olvidarse
Además del propio pliego de condiciones, el expediente del proyecto debe incluir el mapa de permisos de acceso de los usuarios. Quién aprueba una orden de compra, quién emite una factura y quién consulta los márgenes: estos permisos condicionan la configuración del ERP y el cumplimiento de las normas de control interno.
El calendario de migración de los datos históricos también forma parte del expediente. La transferencia de los saldos contables, las fichas de artículos y las facturas pendientes de cobro desde el sistema anterior requiere un documento de correspondencia campo por campo. Sin este documento, la migración de datos puede generar discrepancias difíciles de corregir una vez que el sistema esté en producción.
Expediente de gestión diaria: lo que el ERP debe archivar cada día
Una vez implantado el ERP, el expediente de gestión no se limita a los documentos del proyecto. Incluye todos los documentos que genera el sistema y que la empresa conserva para cumplir sus obligaciones legales y gestionar sus operaciones internas.
Los libros contables generados por el ERP (libro de ventas, libro de compras y libro de bancos) deben poder exportarse en un formato inalterable y conservarse durante todo el plazo legal aplicable.
Las órdenes de compra y los albaranes, aunque estén digitalizados, conservan su valor probatorio. Si un ERP no permite recuperar un albarán firmado tres años después de la transacción, la empresa queda expuesta a riesgos en caso de litigio con un proveedor.
El cuadro de mando de gestión, que el ERP genera periódicamente (mensual o semanalmente, según la empresa), es una herramienta de seguimiento. Agrupa datos de varios módulos: facturación, margen bruto, plazo medio de pago de los clientes y tasa de rotación del inventario. Este cuadro no sustituye a los documentos justificativos, pero permite detectar anomalías que requieren consultar los documentos originales.
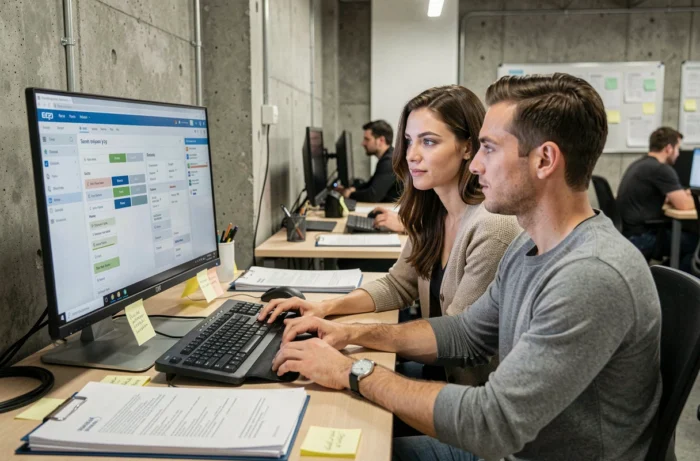
Facturación electrónica: los documentos que el ERP por sí solo no puede generar
La obligación de emitir facturas electrónicas entre empresas sujetas al IVA modifica el contenido del expediente de gestión. Hay tres categorías de documentos que requieren especial atención.
Las facturas en formato estructurado (Factur-X, UBL, CII) deben incluir datos normalizados que el ERP solo cumplimenta correctamente si se ha configurado de antemano: número SIREN del cliente, código de categoría de IVA y referencia del contrato. Una configuración incompleta genera facturas que la plataforma rechaza.
Debe registrarse el ciclo de vida de la factura (emisión, recepción, aceptación, rechazo y pago). El ERP registra parte de este ciclo, pero los estados que devuelve la plataforma de digitalización deben incorporarse al sistema. El documento de seguimiento del ciclo de vida se convierte así en un documento híbrido, generado conjuntamente por el ERP y la plataforma.
Los informes de transmisión (acuses de recibo y notificaciones de rechazo) emitidos por la plataforma autorizada no los genera el ERP. Deben archivarse por separado o importarse al sistema. Su ausencia puede plantear problemas en caso de inspección fiscal, ya que sirven para demostrar que la factura se transmitió dentro del plazo establecido.
Preparar un expediente de gestión eficaz en torno a un ERP implica documentar cada etapa del proyecto, desde el pliego de condiciones inicial hasta el archivo de los documentos diarios, sin olvidar aquellos que el software no genera por sí solo. Las obligaciones relacionadas con la facturación electrónica refuerzan esta necesidad: el expediente completo reúne los documentos generados por el ERP, los de la plataforma de digitalización y los documentos de configuración que acreditan la conformidad del sistema.